Domain qnly.de kaufen?
Wir ziehen mit dem Projekt
qnly.de um.
Sind Sie am Kauf der Domain
qnly.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qnly.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
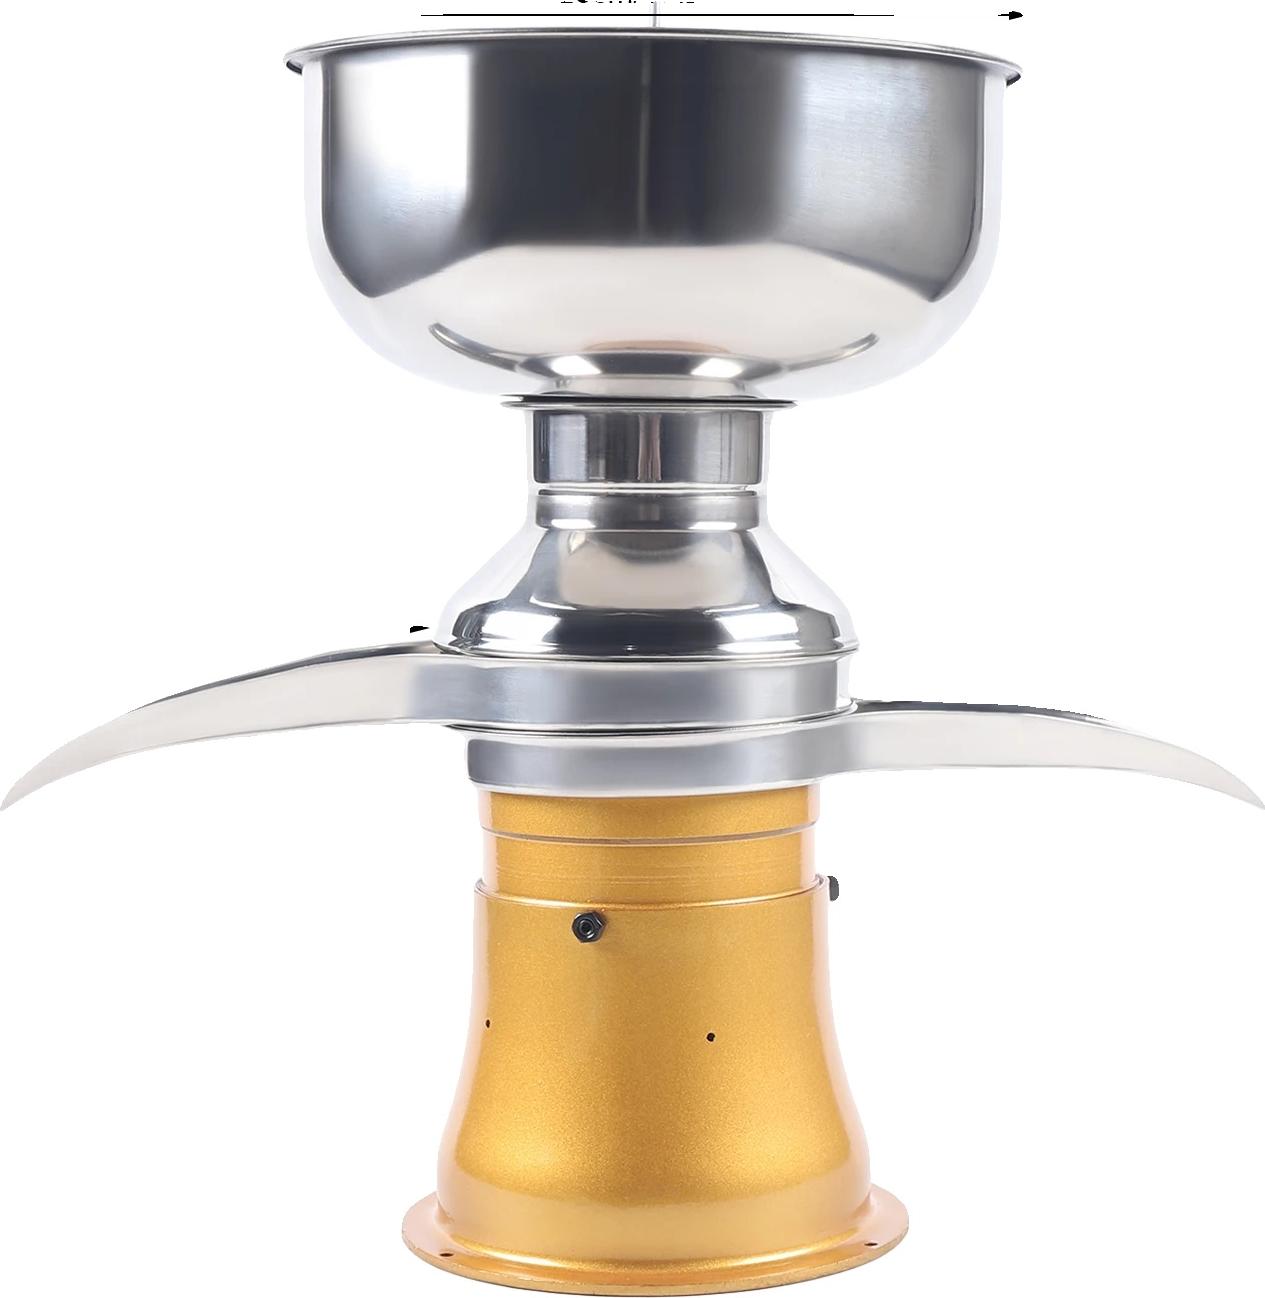
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V322,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit, Fachbücher von Iris PuféEinstieg und Überblick zum grossen Thema Nachhaltigkeit. Das Thema Nachhaltigkeit ist schon einige Jahre in aller Munde. Doch was bedeutet Nachhaltigkeit überhaupt? Wie wird ein Konzept umgesetzt und mit welchen Instrumenten? Das Buch macht mit den relevanten Begriffen, Konzepten und Themenfeldern von Nachhaltigkeit vertraut. Nach einer geschichtlichen Herleitung werden konkrete Schwerpunkte und Anwendungsbereiche vorgestellt. Durch die Betrachtung ökonomischer, ökologischer und sozialer Aspekte wird damit der Vielschichtigkeit und dem Einsatzspektrum von Nachhaltigkeit Rechnung getragen. Die 3. Auflage wurde unter anderem um die drei Leitstrategien der Nachhaltigkeit - Suffizienz, Konsistenz, Effizienz - erweitert. Bei der Behandlung der Nachhaltigkeit in Unternehmen wurden die Themen Ökoeffizienz und -effektivität sowie Sozioeffizienz und -effektivität ergänzt. Neben generellen Aktualisierungen.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreativität, Sachbücher von David EaglemanWie entsteht das Neue? Durch Biegen, Brechen und Verbinden! Ein faszinierendes Duett von Neurowissenschaft und Kunst: Der weltbekannte Hirnforscher David Eagleman und sein Freund, der Komponist Anthony Brandt, widmen sich in ihrem Buch der Frage, wie das kreative Neue entsteht. Dabei blicken sie auf die kreative Software des Gehirns: Wie funktioniert sie? Was machen wir damit? Wohin führt sie uns? Es erweist sich, dass der kreative Prozess vor allem von drei Fähigkeiten des Gehirns abhängt: Biegung, Brechung und Verbindung. An vielen Beispielen, von der Raumfahrt über die Wirtschaft und die Kunst bis zum Sport, demonstrieren die Autoren, wie unser Denken die Welt immer wieder neu erschafft.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreativität, Fachbücher von Christoph KönigRilke schrieb seinen Gedichtzyklus „Duineser Elegien“ in dem langen Jahrzehnt von 1912 bis 1922. Ein Werkkomplex entstand, der die zehn grossen, kanonisch gewordenen Elegien umfasst und ebenso „Fragmentarisches“ - so nannte Rilke einen zweiten Band, der mit dem Zyklus im Jahr 1923 erscheinen sollte. Dazu kam es freilich nicht. Die Lektüren von Christoph König gelten allen Gedichten des Zyklus und des Fragmentarischen jeweils individuell. Sie entfalten den Werkkomplex unter dem Gesichtspunkt der "Kreativität". Die Frage lautet: Welches sind die Bedingungen, die die Gedichte jeweils möglich machen? Eine Wiegebewegung zwischen Zauberei und Redlichkeit zeigt sich, die die grossen Themen Liebe, Tod, Krankheit und vor allem Kunst erfasst. Diese Redlichkeit besteht in der Skepsis, die sich stets durchsetzt - die Gedichte wissen, dass sie von etwas Transzendentem nur träumen, es aber nicht fassen können. So bleibt dem Dichter allein die Gedankenarbeit in der Sprache. Ein Epilog zur Kritik der Überwältigung beschliesst die Lektüren. Das Buch bildet mit seinen Interpretationen das Gegenstück zum ersten, von Christoph König herausgegebenen Band der neuen historisch-kritischen Ausgabe der „Werke“ Rilkes, der die „Duineser Elegien und die zugehörigen Gedichte enthält.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V322,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit, Fachbücher von Iris PuféEinstieg und Überblick zum grossen Thema Nachhaltigkeit. Das Thema Nachhaltigkeit ist schon einige Jahre in aller Munde. Doch was bedeutet Nachhaltigkeit überhaupt? Wie wird ein Konzept umgesetzt und mit welchen Instrumenten? Das Buch macht mit den relevanten Begriffen, Konzepten und Themenfeldern von Nachhaltigkeit vertraut. Nach einer geschichtlichen Herleitung werden konkrete Schwerpunkte und Anwendungsbereiche vorgestellt. Durch die Betrachtung ökonomischer, ökologischer und sozialer Aspekte wird damit der Vielschichtigkeit und dem Einsatzspektrum von Nachhaltigkeit Rechnung getragen. Die 3. Auflage wurde unter anderem um die drei Leitstrategien der Nachhaltigkeit - Suffizienz, Konsistenz, Effizienz - erweitert. Bei der Behandlung der Nachhaltigkeit in Unternehmen wurden die Themen Ökoeffizienz und -effektivität sowie Sozioeffizienz und -effektivität ergänzt. Neben generellen Aktualisierungen.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Kreativität, Sachbücher von David EaglemanWie entsteht das Neue? Durch Biegen, Brechen und Verbinden! Ein faszinierendes Duett von Neurowissenschaft und Kunst: Der weltbekannte Hirnforscher David Eagleman und sein Freund, der Komponist Anthony Brandt, widmen sich in ihrem Buch der Frage, wie das kreative Neue entsteht. Dabei blicken sie auf die kreative Software des Gehirns: Wie funktioniert sie? Was machen wir damit? Wohin führt sie uns? Es erweist sich, dass der kreative Prozess vor allem von drei Fähigkeiten des Gehirns abhängt: Biegung, Brechung und Verbindung. An vielen Beispielen, von der Raumfahrt über die Wirtschaft und die Kunst bis zum Sport, demonstrieren die Autoren, wie unser Denken die Welt immer wieder neu erschafft.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreativität, Fachbücher von Christoph KönigRilke schrieb seinen Gedichtzyklus „Duineser Elegien“ in dem langen Jahrzehnt von 1912 bis 1922. Ein Werkkomplex entstand, der die zehn grossen, kanonisch gewordenen Elegien umfasst und ebenso „Fragmentarisches“ - so nannte Rilke einen zweiten Band, der mit dem Zyklus im Jahr 1923 erscheinen sollte. Dazu kam es freilich nicht. Die Lektüren von Christoph König gelten allen Gedichten des Zyklus und des Fragmentarischen jeweils individuell. Sie entfalten den Werkkomplex unter dem Gesichtspunkt der "Kreativität". Die Frage lautet: Welches sind die Bedingungen, die die Gedichte jeweils möglich machen? Eine Wiegebewegung zwischen Zauberei und Redlichkeit zeigt sich, die die grossen Themen Liebe, Tod, Krankheit und vor allem Kunst erfasst. Diese Redlichkeit besteht in der Skepsis, die sich stets durchsetzt - die Gedichte wissen, dass sie von etwas Transzendentem nur träumen, es aber nicht fassen können. So bleibt dem Dichter allein die Gedankenarbeit in der Sprache. Ein Epilog zur Kritik der Überwältigung beschliesst die Lektüren. Das Buch bildet mit seinen Interpretationen das Gegenstück zum ersten, von Christoph König herausgegebenen Band der neuen historisch-kritischen Ausgabe der „Werke“ Rilkes, der die „Duineser Elegien und die zugehörigen Gedichte enthält.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adlung Spiele Teamwork - Musik 263592Nach dem großen Erfolg des Spieles TEAMWORK - Original wird es ständig weitere Themenbereiche mit speziellen Begriffen geben. 1x Teamwork Musik Anleitung in: GB,DE,IT,FR (teilweise nur als Download) Typ: Kartenspiele8,89 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Adlung Spiele Teamwork - Mozart 263604Nach dem großen Erfolg des Spieles TEAMWORK ?Original? wird es ständig weitere Themenbereiche mit speziellen Begriffen geben. 1x Teamwork Mozart Anleitung in: GB,DE,IT,FR (teilweise nur als Download) Typ: Kartenspiele7,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.